損益通算とは、上場株式などを売って出た損失を、ほかの株の売却益や配当と差し引きして、まとめて税金を計算することです。この記事では、損益通算のしくみと、確定申告が必要になる場合、NISA口座での注意点を説明します。
超簡単な説明
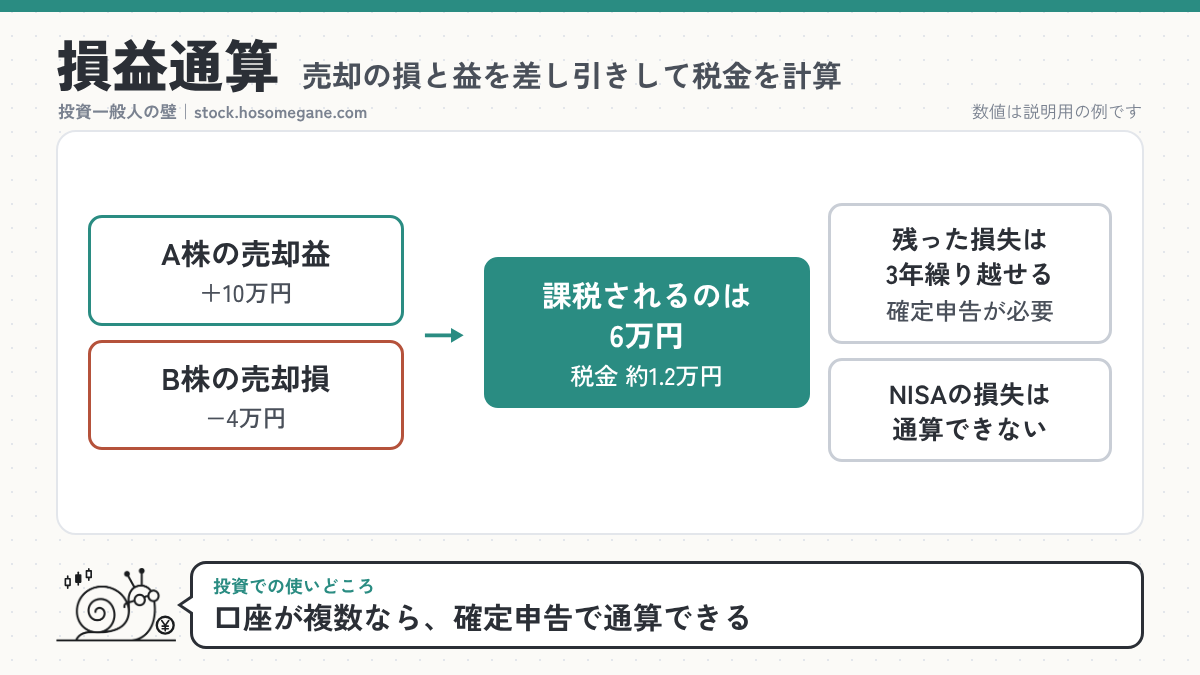
A株で10万円の利益、B株で4万円の損失が出たら、差し引き6万円の利益にだけ税金がかかる、というのが損益通算です。損失を差し引けるので、払う税金が少なくなります。
この用語が投資にどう影響するか
出会う場面 年末が近づくと「損出し」(含み損の株を売って損失を確定させ、その年の利益と相殺すること)の話題とセットでよく出てきます。確定申告の時期(毎年2〜3月)にも話題になります。
どう効くか 上場株式などの売却益や配当には、原則として20.315%の税金がかかります。損益通算をすると、損失の分だけ課税される金額が減るので、税金が戻ってきたり少なくなったりします。
判断での使い方と注意点
- 同じ証券会社の「源泉徴収ありの特定口座」の中なら、売却益と売却損は自動で差し引きされます。口座で受け取る配当とも差し引きできます(配当を口座で受け取る設定が必要です)。
- 複数の証券会社の口座の損益を合わせるには、確定申告が必要です。
- 差し引いても残った損失は、確定申告をすれば翌年以後3年間繰り越して、その後の利益から差し引けます(繰越控除)。損失を繰り越すには、売買がなかった年も申告が必要です。
- NISA口座で出た損失は、損益通算も繰越控除もできません。
- 税金を減らすためだけに売買するかどうかは、手数料や、売ったあとの株価の動きも考えて判断します。
通算の例
| 項目 | 通算しない場合 | 通算した場合 |
|---|---|---|
| A株の売却益 | 10万円 | 10万円 |
| B株の売却損 | ー | −4万円 |
| 課税される金額 | 10万円 | 6万円 |
| 税金(20.315%) | 約2万円 | 約1.2万円 |
由来
「損」と「益」を「通して計算する」という意味です。英語では「Loss Offset」などと訳されます。
例文
「別の証券会社で出た損失と損益通算するために、確定申告をした。」
よくある質問
Q: 株の損失と給料は損益通算できる?
A: できません。上場株式などの売却損と通算できるのは、上場株式などの売却益や、申告分離課税を選んだ配当などです。
Q: 投資信託の損失も通算できる?
A: 公募の株式投資信託なども「上場株式等」に含まれ、通算の対象になります。
Q: 特定口座なら確定申告はいらない?
A: 1つの「源泉徴収あり」の特定口座だけで取引していれば、原則として申告しなくてもかまいません。複数の口座の損益を合わせたいときや、損失を繰り越したいときは申告が必要です。
関連する用語
参考資料
- 国税庁 タックスアンサー No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」(2026年11月10日確認)
- 国税庁 タックスアンサー No.1476「特定口座制度」(2026年11月10日確認)
- 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」(2026年11月10日確認)
コメント