営業キャッシュフロー(営業CF)とは、会社が本業の活動によって、実際にどれだけのお金を得たか(または失ったか)を表す数字です。キャッシュフロー計算書の3つの区分の一つです。この記事では、利益との違いや、決算書での見方を説明します。
超簡単な説明
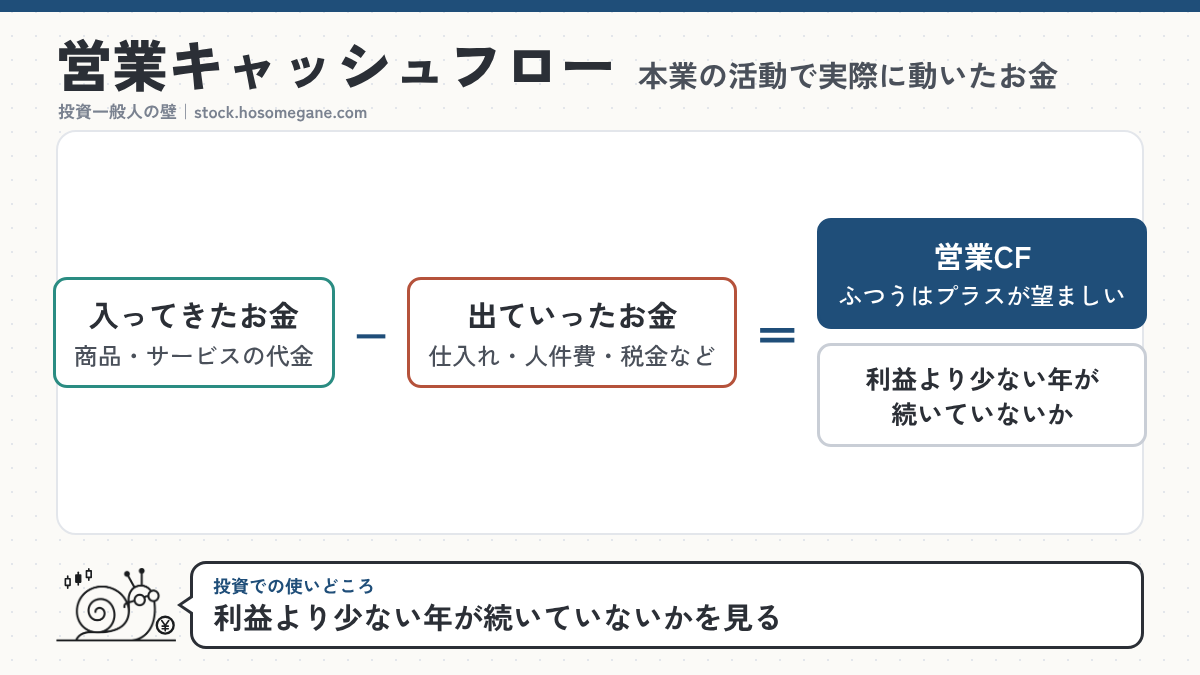
商品を売って入ってきたお金から、仕入れや人件費、税金などで出ていったお金を引いたものです。利益は帳簿上の数字ですが、営業キャッシュフローは「実際に動いたお金」を表します。
この用語が投資にどう影響するか
出会う場面 決算短信や有価証券報告書の「キャッシュ・フロー計算書」で、「営業活動によるキャッシュ・フロー」として載っています。決算短信の1ページ目にある「キャッシュ・フローの状況」の欄にも数字が出ていることが多いです。
株価への効き方 利益が出ていても、売上の代金がまだ回収できていなかったり、在庫が増えたりすると、お金は入ってきません。利益に比べて営業キャッシュフローが少ない状態が続くと、「利益の中身」を疑われることがあります。反対に、本業でお金を安定して稼げる会社は、配当や設備投資の元手を自分で用意できます。
判断での使い方と注意点
- 営業キャッシュフローは、ふつうはプラスであることが望ましいとされます。マイナスの場合は、理由(在庫の積み増し、売掛金の増加、赤字など)を確かめます。
- 1年だけでなく、数年分を並べて見ます。代金の回収の時期などで、年ごとにぶれることがあります。
- 当期純利益と比べて、大きな差がないかを見ます。
- 営業キャッシュフローから投資キャッシュフローを差し引くと、フリーキャッシュフローになります。
計算のしかた(直接法と間接法)
| 方法 | どう計算するか |
|---|---|
| 直接法 | 売上による収入、仕入れや人件費の支出など、主な取引ごとにお金の出入りを足し引きする |
| 間接法 | 税金等調整前当期純利益から始め、減価償却費などお金が動かない費用を足し戻し、売掛金・在庫・買掛金などの増減を調整する |
日本の基準ではどちらも認められていますが、多くの会社は間接法で載せています。間接法では、利益と営業キャッシュフローの差がどこから来たのかが見えます。法人税などの支払いも、この区分に入ります。
由来
英語の「operating(営業の)」と「cash flow(お金の流れ)」を合わせた言葉です。日本では、1999年4月以後に始まる事業年度から、上場会社などにキャッシュ・フロー計算書の作成が求められるようになりました。
例文
「今期は黒字だったが、在庫が大きく増えたので、営業キャッシュフローはマイナスになっていた。」
よくある質問
Q: 利益と営業キャッシュフローはなぜ違うの?
A: 売上や費用を記録する時期と、お金が実際に動く時期がずれるからです。減価償却費のように、お金が出ていかない費用もあります。
Q: 営業キャッシュフローがマイナスだと危ない?
A: すぐに危ないとは限りません。急成長で在庫や売掛金が増えている場合もあります。ただ、マイナスが何年も続くなら注意が必要です。
Q: 受け取った利息や配当はどこに入る?
A: 会社が選んだ方法によって、営業キャッシュフローに入る場合と、投資キャッシュフローに入る場合があります。
関連する用語
参考資料
- 金融庁(企業会計審議会)「連結キャッシュ・フロー計算書等の作成基準」(2026年11月12日確認)
- 金融庁(企業会計審議会)「連結キャッシュ・フロー計算書等の作成基準の設定に関する意見書」(実施時期)(2026年11月12日確認)
コメント