外国税額控除とは、外国で所得税にあたる税金を払ったとき、その金額を一定の限度まで日本の所得税から差し引けるしくみです。米国株など外国株の配当を受け取る人に関係します。この記事では、二重に税金がかかるしくみと、控除の受け方、注意点を説明します。
超簡単な説明
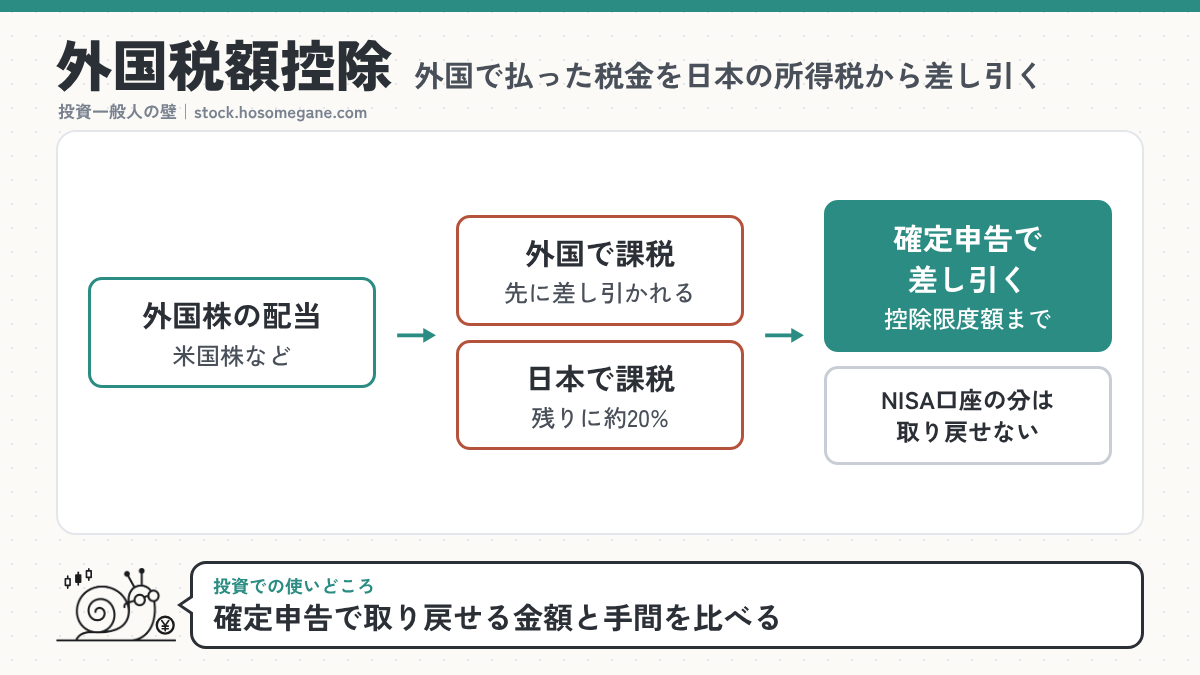
外国株の配当は、まず外国で税金が差し引かれ、そのあと日本でも税金が差し引かれます。同じ配当に2回税金がかかるので、確定申告をすると、外国で払った分の一部または全部を日本の税金から差し引いてもらえます。
この用語が投資にどう影響するか
出会う場面 米国株や海外ETFの配当の明細で「外国源泉税」「現地課税」と書かれた金額を見たときや、確定申告で「外国税額控除に関する明細書」を作るときに出てきます。
どう効くか 外国で差し引かれた税金は、何もしなければ戻ってきません。確定申告で外国税額控除を受けると、その分だけ日本の税金が少なくなり、二重にかかった税金の負担を減らせます。配当利回りで投資先を比べるとき、税引き後でいくら受け取れるかに関係します。
判断での使い方と注意点
- 控除を受けるには、確定申告が必要です。明細書や、外国の税金を払ったことを示す書類を添付します。
- 差し引ける金額には上限(控除限度額)があります。日本の所得税額のうち、外国からの所得にあたる割合までです。日本の所得税が少ない人は、全額は戻らないことがあります。
- NISA口座で受け取った外国株の配当は、日本では非課税です。そのため、外国で差し引かれた税金を外国税額控除で取り戻すことはできません。
- 投資信託の分配金では、外国で払った税金の調整が、分配時に自動で行われるしくみ(分配時調整外国税相当額控除)があります。
二重課税と控除限度額
| 項目 | 内容 |
|---|---|
| 外国での課税 | 配当を払う国の税金が、まず差し引かれる |
| 日本での課税 | 外国の税金を引いた残りに、日本の税金(約20%)がかかる |
| 外国税額控除 | 確定申告で、外国で払った税金を日本の所得税から差し引く |
| 控除限度額(所得税) | その年の所得税額 ×(調整国外所得金額 ÷ 所得総額) |
所得税で引ききれない分は、一定の範囲で復興特別所得税からも差し引けます。外国の税率は国や租税条約によって違います。
由来
「外国」で払った「税額」を、日本の税金から「控除(差し引く)」することから、外国税額控除と呼ばれます。同じ所得に、外国と日本の両方で税金がかかる「国際的な二重課税」を調整するためのしくみです。
例文
「米国株の配当で差し引かれた米国の税金を、確定申告で外国税額控除を受けて取り戻した。」
よくある質問
Q: 外国税額控除は自動で受けられる?
A: 外国株の配当については、確定申告をしないと受けられません。投資信託の分配金には、分配時に自動で調整されるしくみがあります。
Q: 全額戻ってくる?
A: 戻るとは限りません。控除限度額があるので、日本の所得税が少ない人は一部しか差し引けないことがあります。
Q: 配当控除とは何が違うの?
A: 配当控除は日本の会社の配当を総合課税で申告したときのしくみで、外国税額控除は外国で払った税金を差し引くしくみです。外国の会社の配当は配当控除の対象になりません。
関連する用語
参考資料
- 国税庁 タックスアンサー No.1240「居住者に係る外国税額控除」(2026年11月15日確認)
- 国税庁 タックスアンサー No.1250「配当所得があるとき(配当控除)」(外国法人の配当は対象外)(2026年11月15日確認)
コメント