自己資本比率とは、会社の総資産のうち、返済の必要がない自己資本がどれだけを占めているかを示す割合のことです。この記事では、計算方法と、高い・低いをどう見るかを説明します。
超簡単な説明
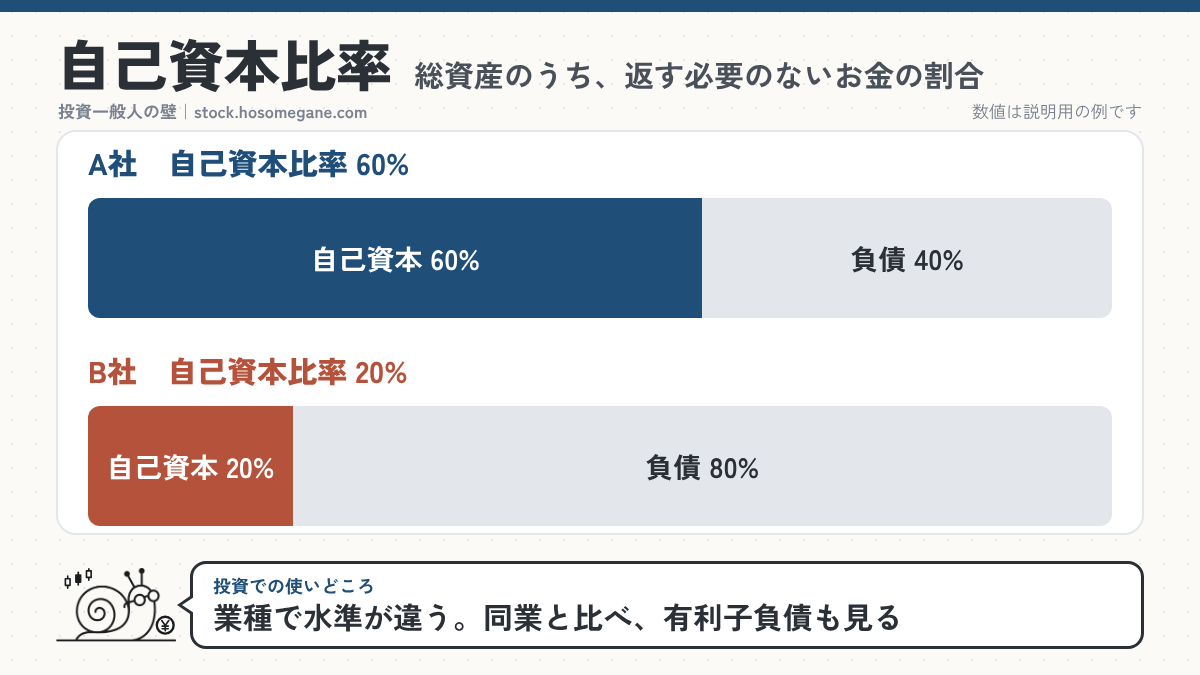
会社の資産が100円あって、そのうち60円が株主のお金(自己資本)、40円が借入れなどの負債なら、自己資本比率は60%です。高いほど、借金に頼らずに事業をしていることになります。
この用語が投資にどう影響するか
出会う場面 決算短信の1ページ目「財政状態」の欄に載っています。会社四季報や証券会社の銘柄ページにもあり、会社の財務の安全性を見るときに最初に確かめる数字の一つです。
株価への効き方 自己資本比率が低い会社は、景気の悪化や赤字が続いたときに、資金繰りが苦しくなったり、増資で資金を集めたりする可能性が高くなります。そのため、業績が悪い局面では、財務に余裕がある会社のほうが売られにくい傾向があります。
判断での使い方と注意点
- 同じ業種の会社と比べる。設備に大きなお金がかかる業種や、預金を預かる銀行などは、もともと自己資本比率が低くなります。
- 高すぎることにも注意する。自己資本が大きいと、同じ利益でもROEは低くなります。お金を使わずにため込んでいる、と見られることもあります。
- 有利子負債(利息のつく借入れ)の額も一緒に見る。負債には買掛金のように利息のつかないものも含まれます。
- 赤字で自己資本が減ると、自己資本比率は下がります。マイナスになった状態が債務超過です。
計算方法
自己資本比率(%)= 自己資本 ÷ 総資産 × 100
決算短信では、自己資本として、純資産から株式引受権・新株予約権・非支配株主持分を除いた金額を使います。
| 項目 | A社 | B社 |
|---|---|---|
| 総資産 | 1,000億円 | 1,000億円 |
| 負債 | 400億円 | 800億円 |
| 自己資本 | 600億円 | 200億円 |
| 自己資本比率 | 60% | 20% |
銀行の「自己資本比率」は別もの
銀行のニュースで出てくる自己資本比率は、国際的な規制(バーゼル規制)に基づく指標で、分母にリスクの大きさで重みをつけた資産を使います。一般の会社の自己資本比率とは計算方法が違うので、そのまま比べることはできません。
由来
英語では「Equity Ratio」といいます。日本取引所グループの用語集では、ほぼ同じ意味の「株主資本比率」の項目で説明されています。
例文
「自己資本比率が高い会社なので、赤字が1年続いても財務にはまだ余裕がある。」
よくある質問
Q: 自己資本比率は何%なら安心?
A: 一律の基準はありません。業種によって水準が大きく違うため、同業の会社と比べて見ます。
Q: 自己資本比率が高いほど良いの?
A: 財務の安全性は高いですが、お金を有効に使えていないと見られることもあります。ROEと合わせて見ます。
Q: 自己資本比率と株主資本比率の違いは?
A: 分子が少し違います。自己資本は株主資本に評価・換算差額等(連結決算ではその他の包括利益累計額)を加えたもので、多くの場合は近い数字になります。
関連する用語
参考資料
- 日本取引所グループ 用語集「株主資本比率」(2026年11月8日確認)
- 日本取引所グループ 用語集「自己資本当期純利益率」(自己資本の範囲)(2026年11月8日確認)
コメント