つみたて投資枠とは、2024年から始まったNISA(少額投資非課税制度)で、長期の積立・分散投資に向いた投資信託などを、積み立てで非課税で買える枠のことです。2023年までの「つみたてNISA」を引き継いでいます。この記事では、上限額と対象商品、注意点を説明します。
超簡単な説明
毎月など決まったタイミングで、決まった投資信託を少しずつ買っていく枠です。この枠で得た利益や分配金には、税金がかかりません。買える商品は、国が決めた基準を満たしたものに限られています。
この用語が投資にどう影響するか
出会う場面 証券会社や銀行でNISAの積立を設定するとき、「つみたて投資枠」を選んで投資信託を選びます。投資信託の説明に「つみたて投資枠対象」と書かれていることもあります。
どう効くか ふつうの口座では、利益や分配金に約20%の税金がかかります。つみたて投資枠で買った分は非課税です。保有できる期間に期限がないので、長く積み立てるほど非課税の効果が大きくなります。
判断での使い方と注意点
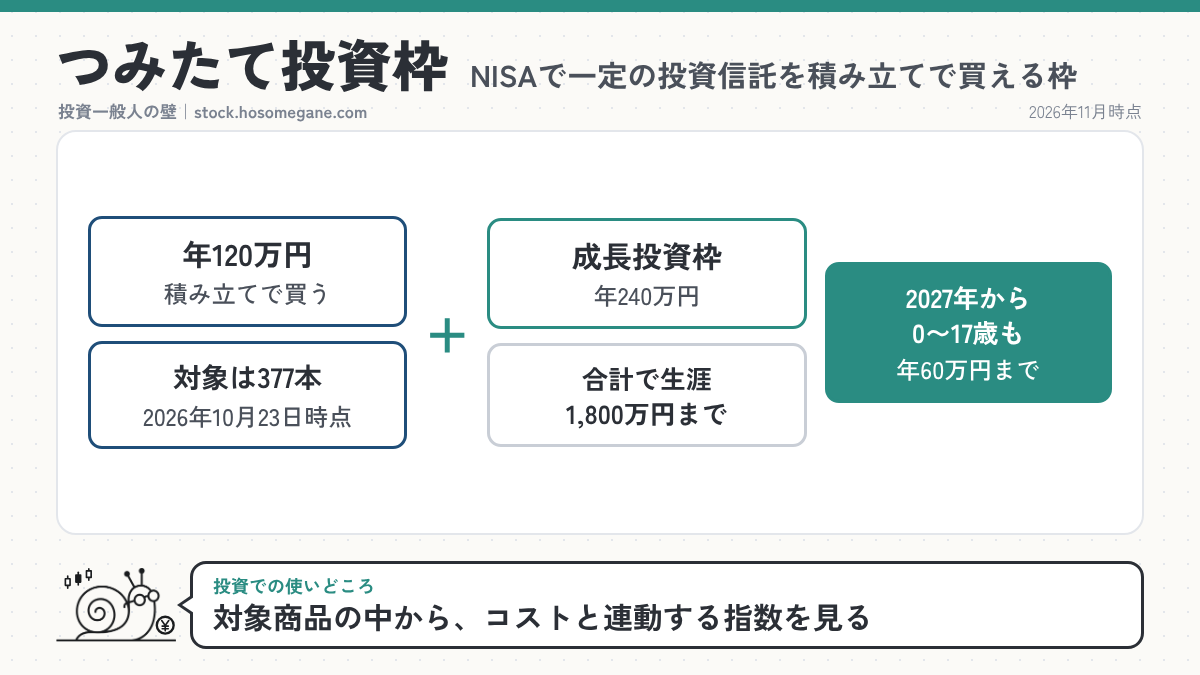
- 年間の上限は120万円です。成長投資枠(年240万円)と合わせて、年間360万円まで使えます。生涯の上限は2つの枠の合計で1,800万円です。
- 対象の商品でも、値下がりすれば損失になります。非課税になるのは利益が出たときだけです。
- 対象の投資信託でも、信託報酬(保有中にかかる費用)には差があります。同じ指数に連動する商品なら、コストを比べます。
- 損失が出ても、ほかの口座の利益と損益通算はできません。
対象商品と成長投資枠との違い
| 項目 | 内容 |
|---|---|
| 年間の投資枠 | 120万円(18歳以上) |
| 買い方 | 積み立て |
| 対象商品の数 | 377本(2026年10月23日時点、金融庁の届出一覧) |
| 主な対象商品 | 指定された指数に連動するインデックス投資信託、一定の条件を満たすアクティブ型投資信託・ETF |
| 指定インデックス投信の信託報酬の上限(法令上) | 投資先が国内:0.5%、内外・海外:0.75% |
| 2027年からの未成年者 | 0歳から17歳も利用可。年間60万円、生涯600万円まで |
金融庁の集計では、2026年10月23日時点の対象商品の信託報酬の平均は、国内が0.27%、内外・海外が0.34%でした。
由来
2018年に始まった「つみたてNISA」が、2024年からのNISAで「つみたて投資枠」に引き継がれました。年間の投資枠は、つみたてNISAの3倍の120万円に広がりました。
例文
「つみたて投資枠で、全世界の株式に連動するインデックスファンドを毎月積み立てている。」
よくある質問
Q: つみたて投資枠で個別株は買える?
A: 買えません。個別株を買うなら成長投資枠を使います。
Q: 対象の商品はどこで調べられる?
A: 金融庁のNISA特設ウェブサイトで、つみたて投資枠の対象商品の一覧が公表されています。
Q: 子どもも使える?
A: 2027年1月から、0歳から17歳の未成年者もつみたて投資枠を使えるようになります。年間60万円、生涯600万円までで、17歳までは原則として払い出しができません。
関連する用語
参考資料
- 金融庁 NISA特設ウェブサイト「NISAを知る」(2026年11月14日確認)
- 金融庁「つみたて投資枠対象商品」(届出一覧・対象商品の概要)(2026年11月14日確認)
コメント