配当控除とは、日本国内の会社から受け取った配当などを、確定申告で「総合課税」として申告したときに、所得税から一定の金額を差し引けるしくみです。所得の水準によっては、配当にかかる税金を減らせることがあります。この記事では、しくみと対象、注意点を説明します。
超簡単な説明
会社は利益に対して法人税を払い、その残りから配当を出します。株主がさらに配当に所得税を払うと、同じ利益に二重に税金がかかるので、その分を調整するために設けられているのが配当控除です。
この用語が投資にどう影響するか
出会う場面 確定申告書を作るとき、配当所得の課税方法を選ぶ場面で出てきます。高配当株に投資している人の間で、「総合課税にして配当控除を使うと税金が戻るか」が話題になります。
どう効くか 上場株式の配当は、ふつうは約20%の税金が差し引かれて支払われ、申告しなくても済みます。所得が少ない人の場合、確定申告で総合課税を選んで配当控除を使うと、差し引かれた税金の一部が戻ってくることがあります。反対に、所得が多い人は、総合課税にすると税金が増えることもあります。
判断での使い方と注意点
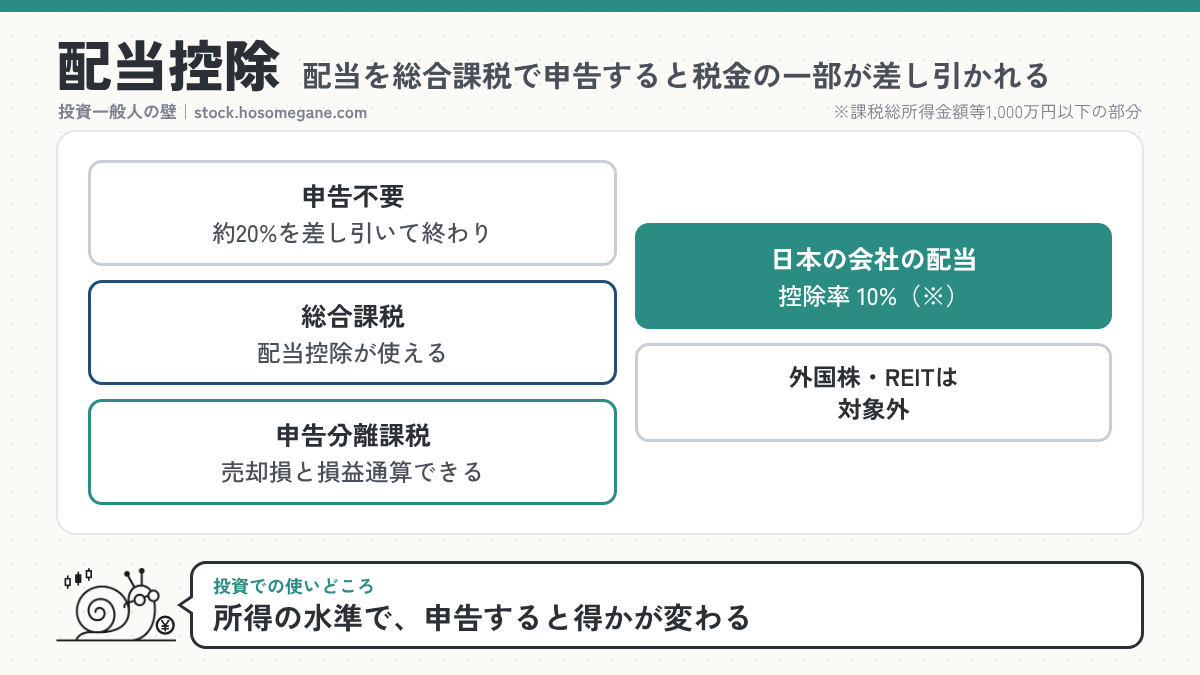
- 配当控除は、総合課税を選んだ配当だけが対象です。申告不要を選んだ配当や、申告分離課税を選んだ配当は対象になりません。
- 外国の会社の配当は対象外です。REIT(投資法人)の分配金なども対象になりません。
- 総合課税を選ぶと、配当がほかの所得と合算されます。所得税の税率が上がる場合や、所得の合計によって判定されるほかの制度に影響する場合があるので、事前に確かめましょう。
- 総合課税を選んだ配当は、株の売却損と損益通算できません。損益通算をしたい場合は申告分離課税を選びます。
控除率と課税方法の選び方
| 配当の種類 | 控除率 |
|---|---|
| 日本の会社の剰余金の配当など | 配当所得の10% |
| 証券投資信託の分配金 | 配当所得の5%(一部の外貨建て投資信託は2.5%) |
| 外国の会社の配当、REITの分配金など | 対象外 |
課税総所得金額等が1,000万円を超える部分については、控除率がそれぞれ半分(5%・2.5%など)になります。配当控除の金額は、計算した所得税の額が上限です。
上場株式の配当では、「申告不要」「総合課税(配当控除あり)」「申告分離課税(損益通算できる)」の3つから選べます(大口株主などを除く)。
由来
「配当」にかかる税金から、一定の金額を「控除(差し引く)」することから、配当控除と呼ばれます。所得税法で定められた税額控除の一つです。
例文
「ほかの所得が少ない年だったので、配当を総合課税で申告して配当控除を受けた。」
よくある質問
Q: 配当控除を受けるには何が必要?
A: 確定申告が必要です。配当所得について総合課税を選んで申告します。
Q: NISA口座の配当にも配当控除は使える?
A: NISA口座の配当はもともと非課税なので、配当控除は関係ありません。
Q: 米国株の配当は対象になる?
A: なりません。外国の会社から受ける配当は、配当控除の対象外です。米国株の配当で関係するのは外国税額控除です。
関連する用語
参考資料
- 国税庁 タックスアンサー No.1250「配当所得があるとき(配当控除)」(2026年11月14日確認)
- 国税庁 タックスアンサー No.1330「配当金を受け取ったとき(配当所得)」(2026年11月14日確認)
コメント