のれんとは、会社を買収したときに、相手の会社の純資産(資産から負債を引いた分を時価で評価したもの)より多く払った差額のことです。ブランド力や顧客、技術など、帳簿には表れない「稼ぐ力」への対価と考えられています。この記事では、会計での扱いと、決算を読むときの注意点を説明します。
超簡単な説明
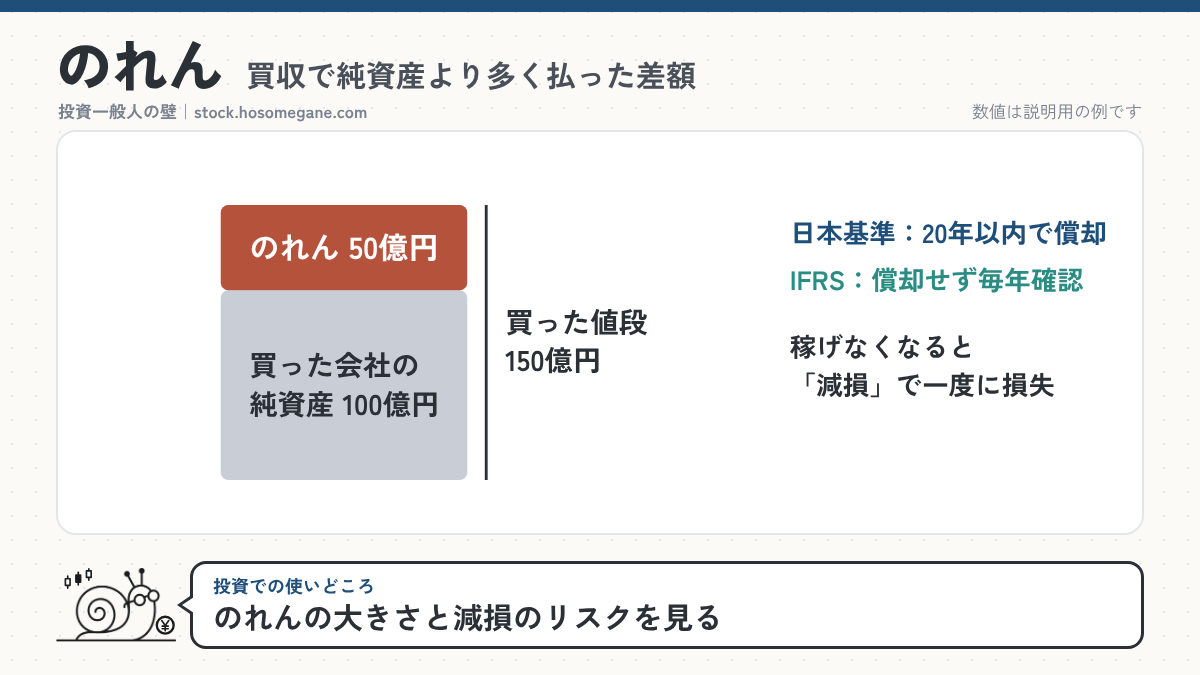
純資産が100億円の会社を150億円で買った場合、差額の50億円が「のれん」になります。のれんは買った側の貸借対照表に、無形固定資産として載ります。日本の会計基準では、この50億円を20年以内の期間で少しずつ費用にしていきます。
この用語が投資にどう影響するか
出会う場面 M&Aを多く行う会社の決算書や、決算発表の「のれんの減損損失」というニュースで目にします。貸借対照表の無形固定資産の欄に載っています。
株価への効き方 買収した事業が思うように稼げなくなると、のれんの価値を引き下げる「減損」が行われ、大きな損失が一度に出ることがあります。減損は現金が出ていくわけではありませんが、利益や純資産が減るため、決算の数字が大きく変わります。
判断での使い方と注意点
- 純資産に比べてのれんが大きい会社は、減損が起きたときの影響も大きくなります。
- 日本基準では、のれんの償却費が毎年の費用(販売費及び一般管理費)に含まれます。
- IFRS(国際会計基準)を使う会社は、のれんを規則的に償却せず、毎年、価値が下がっていないかを確かめます。同じ規模の買収でも、日本基準の会社とは利益の出方が違います。
- 買った値段が相手の純資産より安かった場合の差額は「負ののれん」と呼ばれ、日本基準では原則として特別利益に計上されます。
日本基準とIFRSの違い
| 基準 | のれんの扱い |
|---|---|
| 日本基準 | 20年以内の効果の及ぶ期間で規則的に償却し、価値が下がれば減損 |
| IFRS | 規則的な償却はせず、毎年、減損していないかを確かめる |
日本基準の決まりは、企業会計基準第21号「企業結合に関する会計基準」の第32項に書かれています。
由来
もとは店の入り口にかける布の「暖簾(のれん)」のことです。長く続く店の暖簾が信用や評判を表すことから、目に見えない価値をのれんと呼ぶようになりました。英語では「Goodwill」といいます。
例文
「買収した海外子会社の業績が悪化し、のれんの減損損失を計上したため、今期は最終赤字になった。」
よくある質問
Q: のれんが大きい会社は危ない?
A: 一概にはいえません。買収した事業が稼いでいれば問題ありませんが、稼げなくなると減損のリスクがあります。
Q: 減損するとお金がなくなる?
A: 現金は減りません。帳簿上の資産の価値を下げて損失を計上する処理です。
Q: どこを見ればのれんの金額がわかる?
A: 決算短信や有価証券報告書の貸借対照表で、無形固定資産の中に「のれん」として載っています。
関連する用語
参考資料
- 企業会計基準委員会「企業会計基準第21号 企業結合に関する会計基準」(PDF)(2026年11月17日確認)
- IFRS財団「IAS 36 Impairment of Assets」(2026年11月17日確認)
コメント