NISA(少額投資非課税制度)とは、NISA口座で買った株や投資信託から得た売却益や配当・分配金に、税金がかからない制度のことです。2024年1月から制度が大きく広げられ、恒久的な制度になりました。この記事では、2つの投資枠と上限額、注意点を説明します。
超簡単な説明
ふつうの口座では、株の売却益や配当に約20%の税金がかかります。NISA口座なら、決まった金額までの投資について、その税金がかかりません。
この用語が投資にどう影響するか
出会う場面 銀行や証券会社の口座開設の案内、投資信託の商品ページ(「つみたて投資枠対象」など)で目にします。金融庁はNISA特設ウェブサイトで制度の詳細を公表しています。
どう効くか たとえば10万円の利益が出た場合、ふつうの口座では約2万円の税金がかかりますが、NISA口座なら非課税です。保有できる期間に期限がないので、長く持つほど非課税の効果が大きくなります。
判断での使い方と注意点
- 枠は簿価(買ったときの金額)で数えます。売ると、その簿価の分だけ翌年以降に生涯の枠が復活しますが、年間の枠は増えません。
- NISA口座で出た損失は、ほかの口座の利益と損益通算できず、繰り越しもできません。
- 口座は1人1つです。金融機関は年単位で変更できます。
- 上場株式の配当を非課税で受け取るには、証券会社の口座で受け取る方式(株式数比例配分方式)を選ぶ必要があります。
- 成長投資枠では、毎月分配型の投資信託や整理・監理銘柄などは買えません。
2つの投資枠
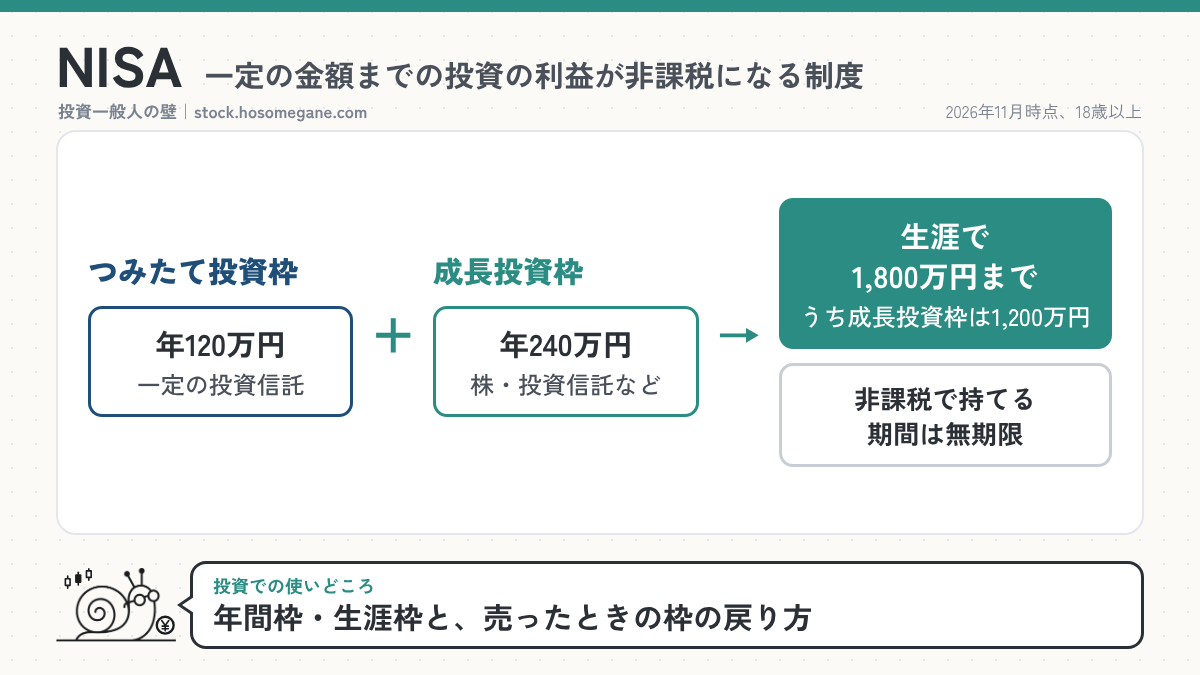
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 生涯の上限(非課税保有限度額) | 1,800万円(2つの枠の合計) | うち1,200万円まで |
| 買えるもの | 長期の積立・分散投資に向いた一定の投資信託 | 上場株式・投資信託など(一部除外あり) |
| 非課税で持てる期間 | 無期限 | 無期限 |
2つの枠は同じ年に併用でき、合わせて年間360万円まで投資できます。
2027年からの変更
2027年1月から、つみたて投資枠の年齢要件がなくなり、0歳から17歳の未成年者もNISA口座を開けるようになります。未成年者が使えるのはつみたて投資枠だけで、年間の投資枠は60万円、生涯の上限は600万円です。17歳までは原則として払い出しができません(12歳以降は一定の条件で可能)。
由来
イギリスのISA(Individual Savings Account=個人貯蓄口座)をモデルにした日本版の制度で、「Nippon Individual Savings Account」の頭文字からNISA(ニーサ)と名付けられました。2014年1月に始まりました。
例文
「つみたて投資枠で毎月インデックスファンドを買い、成長投資枠で個別株も少し持っている。」
よくある質問
Q: 2023年までのNISAで買ったものはどうなる?
A: 2024年からのNISAとは別枠で管理され、それまでの制度の非課税期間が適用されます。
Q: NISAなら損をしない?
A: 損をしないわけではありません。税金がかからないだけで、値下がりすれば損失になります。
Q: 誰でも口座を開ける?
A: 日本に住んでいる18歳以上(その年の1月1日時点)の人が開けます。2027年1月からは、つみたて投資枠に限り未成年者も開けます。
関連する用語
参考資料
- 金融庁 NISA特設ウェブサイト「NISAを知る」(2026年11月11日確認)
- 国税庁 タックスアンサー No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」(NISAの損失は通算・繰越不可)(2026年11月11日確認)
コメント