「NISA貧乏」という言葉が話題になっています。NISAでの投資にお金を回しすぎて、毎日の生活が苦しくなっている状態を指す造語です。2026年3月の衆議院財務金融委員会でも取り上げられ、財務大臣が金融経済教育やライフプランの大切さに触れたことで、さらに注目されました。
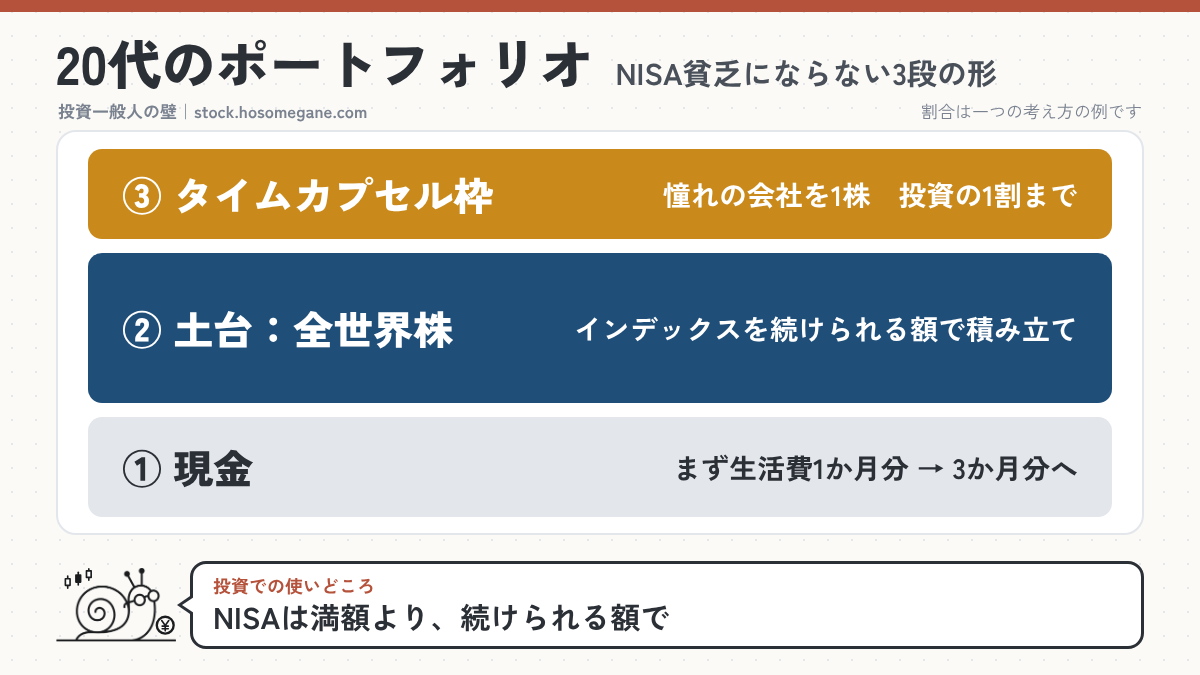
この記事では、NISA貧乏にならないための20代のポートフォリオを考えます。結論は、NISAは満額でなくていいということです。現金はまず生活費1か月分から、土台は全世界株式のインデックス投資信託を「続けられる額」で積み立て、余裕が出てきたら憧れの会社の株を1株だけ「タイムカプセル」として持つ。この3段で考えます。
この記事は一般的な考え方の紹介で、特定の商品の売買をすすめるものではありません。収入、家族、借入れの有無などで向いている形は変わります。
そもそも20代はNISA貧乏になっているのか
データを見ると、生活を切り詰めて枠いっぱいまで投資している20代は、実は多くありません。日本証券業協会の調査では、つみたて投資枠で1年間に買った金額が20万円未満の人は、20代で51.5%と半分以上です。つまり、月にすると1万7千円未満の人が多数派です。
一方で、SNSで「月10万円積み立てている」「早く枠を埋めないと損」といった話を目にして、「自分も投資しなければ」と焦っている人は少なくないと思います。研究機関のレポートでも、NISA貧乏という言葉が共感を集めた背景には、こうした焦りがあると指摘されています。
NISA貧乏の本当の問題は、投資額の大きさよりも、投資を急ぐあまり、手元の現金や今の生活を削ってしまうことだと考えます。
結論:20代のポートフォリオは3段で考える
- 1段目 現金:まずは生活費1か月分。積み立てと並行して、少しずつ3か月分へ
- 2段目 土台:NISAで全世界株式のインデックス投資信託を、続けられる額で毎月積み立てる
- 3段目 タイムカプセル枠(投資の1割まで):憧れの会社の株を1株やミニ株で買い、10年後に開ける
NISA貧乏になりやすい3つのパターン
パターン1 枠を埋めることが目的になる NISAの年間の投資枠は360万円、生涯の上限は1,800万円です。ただし、これは「ここまでなら非課税にできる」という上限で、使い切らないと損をするものではありません。生涯の枠は一生使えるので、収入が増える30代・40代になってから使う人も多くいます。
パターン2 手元の現金がほとんどない 急な出費があったときに、売るタイミングを選べなくなります。NISAで買った投資信託はいつでも売って使えますが、ちょうど値下がりしているときに売ると、損が確定してしまいます。少しでも現金があれば、「今は売らずに、相場が戻ってから使う」という選択ができます。
パターン3 今しかできない経験や自己投資を削る 20代にとって一番大きな資産は、これから何十年も働いて得る「稼ぐ力」です。資格の勉強、人との付き合い、旅行や新しい経験は、この稼ぐ力を育てる投資でもあります。そこを削ってまでNISAに回すのは、全体で見ると損になることがあります。
1段目:現金は「まず1か月分」からでいい
よく「生活防衛資金は生活費の6か月分」と言われます。ただ、20代でいきなり6か月分をためるのは大変ですし、それができるまで投資を始めないと、いつまでも始められないかもしれません。
そこで、最初の目標は生活費1か月分にします。これがあれば、急な病気や家電の故障くらいなら、投資信託を売らずに乗り切れます。1か月分がたまったら、投資の積み立てと並行して、ボーナスなどで少しずつ3か月分を目指します。転職を考えている人や、収入が月によって変わる人は、もう少し多めにしておくと安心です。
| 毎月の使い道 | 金額 | ポイント |
|---|---|---|
| 生活費 | 15万円 | 家賃・食費・通信費など |
| 現金(預金) | 2万円 | まず生活費1か月分(15万円)までためる |
| NISAの積み立て | 1万円 | 続けられる額から。あとで増やせる |
| 自由に使うお金 | 2万円 | 経験・自己投資・楽しみ |
1か月分の現金がたまったら、預金に回していた分の一部を積み立てに移したり、3か月分に向けて預金を続けたりと、自分の状況に合わせて配分を見直します。積み立ての金額は、いつでも増やしたり減らしたり、止めたりできます。
NISAは「老後まで使えないお金」ではない
NISAを「老後のためのお金だから、手をつけてはいけない」と考えている人もいますが、そんなことはありません。原則60歳まで引き出せないiDeCoと違い、NISAで買った投資信託や株は、いつでも売って現金にできます。
結婚、引っ越し、転職、学び直しなど、20代には大きなお金が必要になる場面がいくつもあります。そのときにNISAのお金を使うのは失敗ではなく、むしろそのために積み立ててきたと考えてよいと思います。最悪の場合は使ってもいい、と思えるだけで、積み立てを始める気持ちのハードルも下がります。
使うときに知っておきたいことは3つです。
- 売った分の枠(買ったときの金額分)は、翌年以降に生涯の枠として復活します。使ったあとにまた積み立てを再開できます
- 値下がりしているときに売ると損が確定し、NISAで出た損はほかの口座の利益と相殺できません。急ぎでなければ、売る時期を選べると有利です
- 全部売る必要はありません。必要な金額の分だけ売り、残りは持ち続けられます
2段目:土台は全世界株インデックスを「続けられる額」で
投資に回すお金の大部分は、NISAのつみたて投資枠で、全世界の株式に投資するインデックス投資信託を毎月決まった額で買っていく形を考えます。理由は3つあります。
理由1 運用できる期間が長い 20代なら、老後まで30〜40年あります。株式は短い期間では大きく値下がりすることがありますが、長い期間があれば値動きをならしやすくなります。だからこそ、金額の大きさより、長く続けることのほうが大切です。
理由2 どの国が伸びるかを当てなくていい 全世界株式の代表的な指数であるMSCI ACWIは、約2,400銘柄で構成され、国別の比率は米国が約65%、日本が約5%です(2026年10月末時点)。世界の株式市場の大きさに合わせて自動的に配分されるので、自分で国や会社を選び直す必要がありません。
理由3 ほったらかしにできる 毎月自動で買い付けるので、相場を毎日見る必要がありません。投資のことを考える時間を、仕事や勉強、遊びに使えます。
NISAなら、運用で得た利益に税金がかかりません。ふつうの口座では利益に約20%の税金がかかります。つみたて投資枠は、金融機関によっては月100円や1,000円から設定できます。
| 項目 | 全世界株式 | 米国株式 |
|---|---|---|
| 投資する国 | 先進国と新興国(米国が6割強) | 米国だけ |
| 過去の成績 | 米国株を下回る期間が多かった | 近年は世界の中でも好調 |
| 向いている考え方 | どの国が伸びるかは当てない | 米国の成長が続くと考える |
| 注意点 | 米国の比率が高く、米国株の影響は大きい | 一つの国の不調がそのまま響く |
過去の成績は米国株のほうが良い期間が長く、「米国株だけでいい」という意見もあります。ただ、この先も同じとは限りません。迷ったときに一つの国に賭けずに済むのが、全世界株式を土台にする理由です。
3段目:憧れの会社の株を1株「タイムカプセル」にする
土台の積み立てが続けられるようになったら、少しだけ遊び心のある投資をしてみるのもよいと思います。それが「タイムカプセル枠」です。
株を買うことは、自分のお金をその会社に「就職」させることでもあります。入りたかったけれど縁がなかった会社、ずっと憧れている会社にも、株主としてなら加わることができます。学歴も面接もいらず、海外の大手テック企業にも1株から「就職」できます。
就職活動で縁がなかった会社でも、株を買えば立派な株主です。ニュースでその会社の名前を見るたびに「私は御社の株主ですよ」と、ちょっとした優越感を味わえます(声に出して言うのは控えたほうがよいと思います)。そして、その会社と自分のキャリアを比べながら、10年後にどちらが成長したかを確かめるのです。
買った日に、「なぜこの会社を選んだのか」「10年後どうなっていると思うか」を手紙のように書いておきます。10年後にその手紙と株を一緒に開けて、自分の見る目が正しかったかを答え合わせします。これがタイムカプセルです。
金額は1株やミニ株で数千円〜数万円なので、NISA貧乏になる心配もありません。値動きを楽しみながら、会社のニュースや決算を追う習慣がつくので、仕事で役立つ業界の知識も身につきます。
タイムカプセル枠のルール(例)
- 金額は投資全体の1割まで。最初は1社につき1株、またはミニ株から始める
- 自分が働いている会社・同じ業界の会社は避ける(理由は後で説明します)
- 買う前に「選んだ理由」「10年後の予想」を書き、開ける日を決める(例:10年後、30歳の誕生日)
- 同じ日に、同じ金額で全世界株式のインデックスを買ったらどうなるかも記録しておく
- 値下がりしても、開ける日までは売らない。ただし倒産などの大きな変化があれば中身を見直す
インデックスが増えたら、カプセルも増やせる 土台のインデックスの積み立てが続いて資産が増えると、「投資全体の1割」の金額も大きくなります。たとえば投資全体が50万円なら1割は5万円、200万円なら20万円です(説明用の例です)。そのときは、同じ会社の株を買い足したり、新しく憧れた会社を加えたりして、タイムカプセルを増やしていくのもよいと思います。
追加するときも、その時点で「なぜ今買い足すのか」「この会社の何に期待しているのか」を手紙に書き足しておきます。何年かごとの手紙が並ぶと、自分の考えがどう変わってきたかも答え合わせできます。値上がりして1割を大きく超えた場合は、追加を休んでインデックスの積み立てを続けると、配分が自然に1割に近づきます。
ミニ株・1株で買うには 日本の株は通常100株単位で売買しますが、証券会社によっては1株から買える「単元未満株(ミニ株)」のサービスがあります。米国株はもともと1株から買えます。ミニ株は、売買できるタイミングや手数料が通常の取引と違うことがあるので、使う証券会社の条件を確認してください。NISAの成長投資枠でミニ株を買えるかも、証券会社によって違います。
タイムカプセル枠の注意点
給料と株を同じ会社に寄せない 自分が働いている会社の株を多く持つと、会社の業績が悪くなったときに、給料と株価が一緒に下がるおそれがあります。働く会社と投資する会社は分けるのが基本です。
好きな会社が良い投資先とは限らない 多くの人が憧れる有名な会社は、その期待がすでに株価に入っていることが多くあります。「好き」と「割安」は別の話です。
カプセルの中身が消えることもある 10年の間に、倒産、上場廃止、買収などで、株がなくなったり別の会社の株に変わったりすることがあります。それも答え合わせの「答え」の一つです。1社に入れる金額を小さくしておくのはそのためです。
インサイダー取引に注意 就職先や取引先の、まだ公表されていない重要な情報を知って株を売買すると、法律で禁止されているインサイダー取引になります。就職後は会社の売買ルールにも従う必要があります。
10年後の答え合わせのやり方
開ける日が来たら、次の項目を確かめます。数字だけでなく、自分のキャリアと並べて振り返ると、学びが大きくなります。
| 項目 | 書くこと |
|---|---|
| 買った理由は当たったか | 10年前の手紙と、今の会社の姿を比べる |
| 株価と配当 | 買った値段から何%増えたか(減ったか)、配当の合計 |
| 市場全体との比較 | 同じ日に同じ金額で全世界株式を買った場合と比べる |
| 自分のキャリア | この10年で、自分の仕事や稼ぐ力はどれだけ伸びたか |
| これから | 持ち続けるか、土台のインデックスに移すか |
いちばん学びになるのは「市場全体との比較」です。推しの会社が全世界株式に勝っていれば見る目があったことになり、負けていれば土台をインデックスにしておいた意味がわかります。どちらの結果でも、次の10年の投資に生かせます。
iDeCoはどうする?
iDeCo(個人型確定拠出年金)は、掛金が所得から差し引かれて税金が安くなる大きな利点があります。一方で、原則60歳まで引き出せません。
20代は結婚、住宅、転職など、まとまったお金が必要になる出来事が多い年代です。NISA貧乏を避ける意味でも、まずは途中でも引き出せるNISAを優先し、生活に余裕が出てからiDeCoを考える順番が、一つの考え方です。
よくある質問
Q: NISAの枠を使い切らないと損?
A: 損ではありません。枠は「ここまでなら非課税」という上限です。生涯の枠1,800万円は一生使えるので、収入が増えてから使っても間に合います。
Q: 生活が苦しくなったら、積み立てを止めてもいい?
A: 止めても問題ありません。積み立て額はいつでも減らしたり止めたりでき、それまでに買った分はそのまま非課税で持ち続けられます。急いで売る必要もありません。生活が落ち着いたら再開すればよいのです。
Q: NISAで積み立てたお金を、途中で使ってもいい?
A: 使ってかまいません。NISAはいつでも売って現金にでき、売った分の枠は翌年以降に復活します。ただ、値下がりしているときに売ると損が確定するので、急ぎでなければ売る時期を選ぶのがおすすめです。
Q: 現金がたまるまで、投資は始めないほうがいい?
A: 生活費1か月分がたまっていれば、少額の積み立てを並行して始めてよいと考えます。最初は月1,000円でも、毎月続ける習慣を作ることに意味があります。
まとめ
- NISAは満額でなくていい。枠を埋めることより、続けることが大切
- 現金はまず生活費1か月分から。積み立てと並行して3か月分へ
- 土台はNISAで全世界株式のインデックス投資信託を、続けられる額で積み立てる
- NISAは老後まで使えないお金ではない。困ったときは使ってもいい
- 憧れの会社の株は、投資の1割までのタイムカプセル枠で1株から。インデックスが増えたら、1割の範囲でカプセルを増やす
- 10年後に、自分のキャリアと一緒に答え合わせをする
- 20代の一番の資産は「稼ぐ力」。今の経験や自己投資を削ってまで投資しない
次回は30代編として、結婚や住宅購入などのライフイベントがある時期のポートフォリオを考えます。
関連する記事
参考資料
- 第一ライフ資産運用経済研究所「『NISA貧乏』を取り巻く課題とは」(2026年4月21日):NISA貧乏の定義、2026年3月の衆議院財務金融委員会、日本証券業協会(2026)のつみたて投資枠の購入金額のデータを引用(2026年11月11日確認)
- 金融庁 NISA特設ウェブサイト「NISAを知る」(2026年11月11日確認)
- MSCI ACWI Index ファクトシート(2026年10月30日時点)(2026年11月11日確認)
- iDeCo公式サイト(国民年金基金連合会)(2026年11月11日確認)
※本記事は一般的な情報の提供を目的としたもので、特定の金融商品の売買をすすめるものではありません。投資の判断はご自身の責任でお願いします。
コメント